 par
💶 Autonomie financière : mythe ou réalité ?
L’autonomie financière fait rêver beaucoup de personnes. Ne plus être constamment préoccupé par les fins de mois, pouvoir faire face à une dépense imprévue, réduire sa dépendance au crédit ou simplement avoir suffisamment d’argent de côté pour choisir plus librement son mode de vie : l’objectif paraît séduisant. Pourtant, lorsqu’on parle d’autonomie financière, on imagine parfois qu’il faut disposer d’une fortune considérable ou de revenus passifs capables de remplacer complètement un salaire. Dans la réalité, les choses sont beaucoup plus nuancées.
L’autonomie financière ne signifie pas forcément devenir riche ou ne plus jamais travailler. Elle peut simplement consister à reprendre progressivement le contrôle de son budget, réduire certaines dépenses inutiles, constituer une épargne de sécurité et apprendre à mieux gérer les revenus dont on dispose. Pour certains, elle passera par une diminution du train de vie ; pour d’autres, par une activité complémentaire, un patrimoine, une meilleure organisation ou encore une production personnelle qui permet de réduire certains achats.
Cette démarche rejoint d’ailleurs une idée importante dans la recherche d’autonomie au quotidien : moins dépendre ne signifie pas tout produire soi-même. Il s’agit plutôt d’identifier les dépenses qui pèsent réellement sur le budget et de trouver des solutions réalistes pour reprendre progressivement une marge de manœuvre. 🌱💶
💡 Qu’est-ce que l’autonomie financière ?
L’autonomie financière peut être définie comme la capacité à couvrir ses dépenses, à absorber les imprévus et à prendre certaines décisions sans dépendre constamment d’un crédit ou d’une aide extérieure.
Il n’existe cependant pas un niveau universel d’autonomie financière. Une personne qui possède un logement payé et peu de dépenses fixes peut avoir besoin de revenus beaucoup moins importants qu’une personne ayant un loyer élevé, plusieurs crédits et de nombreuses charges mensuelles.
L’objectif doit donc être adapté à sa situation personnelle.
On peut par exemple considérer plusieurs étapes : réussir à équilibrer son budget, disposer d’une petite réserve d’urgence, rembourser progressivement ses dettes coûteuses, développer une épargne régulière puis éventuellement construire un patrimoine ou diversifier ses sources de revenus.
💶 Autonomie financière = moins de pression + plus de marge de manœuvre + une meilleure maîtrise de son budget.
📊 Le premier objectif : connaître réellement ses dépenses
Avant de chercher à gagner davantage, il est souvent utile de savoir précisément où part l’argent.
Les dépenses fixes sont généralement les plus faciles à identifier : logement, énergie, assurances, abonnements, remboursements de crédits ou transports. Viennent ensuite les dépenses variables : alimentation, carburant, loisirs, vêtements, achats pour la maison et nombreuses petites dépenses du quotidien.
Certaines dépenses semblent insignifiantes lorsqu’elles sont prises séparément. Pourtant, additionnées sur une année, elles peuvent représenter une somme importante.
Faire ses comptes pendant quelques mois permet de distinguer les dépenses indispensables de celles qui peuvent être réduites, supprimées ou remplacées par une solution moins coûteuse.
Cette étape peut sembler basique, mais elle constitue souvent le véritable point de départ. Impossible de construire une stratégie sérieuse sans savoir combien coûte réellement son mode de vie.
🏡 Réduire ses dépenses sans se priver de tout
Chercher l’autonomie financière ne signifie pas vivre en permanence dans la privation. Une stratégie trop restrictive risque d’être difficile à tenir sur la durée.
L’idée consiste plutôt à rechercher les dépenses qui apportent peu de satisfaction par rapport à leur coût. Certains abonnements inutilisés, achats impulsifs ou renouvellements systématiques peuvent être remis en question.
L’alimentation offre également des possibilités intéressantes. Cuisiner davantage, acheter certains produits en circuit court, utiliser les récoltes du jardin ou préparer soi-même certaines conserves peuvent contribuer à réduire certaines dépenses, tout en améliorant la maîtrise de ce que l’on consomme. 🥕🍎🥫
La réparation est une autre piste. Un objet légèrement endommagé n’a pas forcément besoin d’être remplacé immédiatement. Apprendre à réparer, entretenir et réutiliser permet parfois d’éviter des achats répétés.
💼 Faut-il plusieurs sources de revenus ?
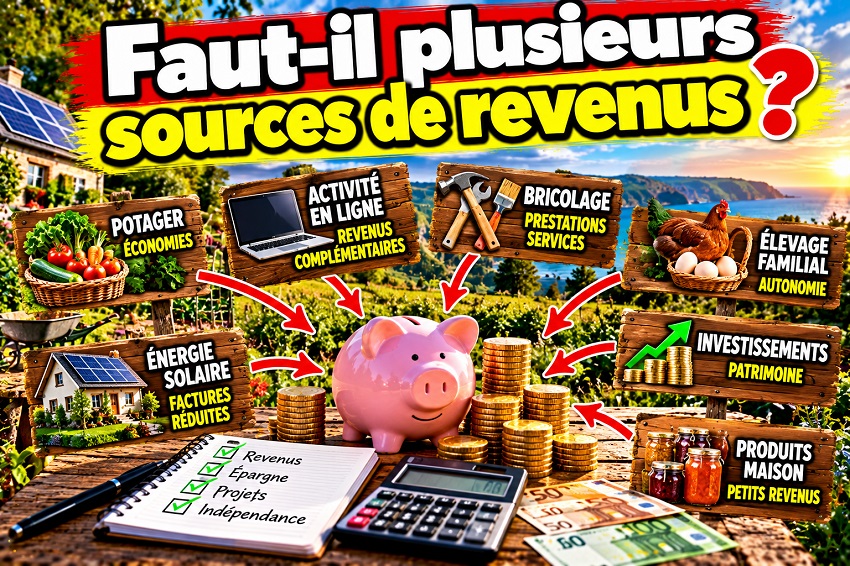
Faut-il plusieurs sources de revenus ? Développer une activité complémentaire peut contribuer à améliorer sa situation financière. Cela peut prendre différentes formes selon les compétences et le temps disponibles : activité indépendante, vente de créations, services, travail ponctuel ou autre activité déclarée conformément aux règles applicables.
Mais multiplier les activités n’est pas automatiquement synonyme d’autonomie. Une activité complémentaire demande du temps, peut générer des frais et doit être évaluée en fonction du revenu réellement disponible après les charges et les dépenses nécessaires.
Le principe est donc de rechercher une source de revenus supplémentaire qui reste cohérente avec ses capacités, son temps disponible et ses objectifs.
L’objectif n’est pas forcément de travailler davantage indéfiniment, mais de créer progressivement une marge financière supplémentaire lorsque cela est possible.
🌱 Produire une partie de ce que l’on consomme
L’autonomie alimentaire et l’autonomie financière peuvent parfois se rejoindre.
Un potager ne rend évidemment pas automatiquement autonome financièrement. Il demande du temps, du matériel, des semences et de l’entretien. Mais produire certains légumes que l’on consomme régulièrement peut réduire une partie des achats alimentaires.
Les fruits, aromates, pommes de terre, courgettes, tomates ou haricots peuvent par exemple être produits en fonction de la place disponible. La conservation permet ensuite de profiter d’une partie de la récolte pendant plusieurs mois.
Même chose pour certaines productions familiales : œufs, confitures, jus, conserves ou produits issus du jardin peuvent représenter une économie lorsque leur production est réellement adaptée aux besoins du foyer.
🌱 L’objectif n’est pas de tout produire, mais de produire intelligemment ce qui est réellement consommé.
🔧 Les compétences ont aussi une valeur
L’argent n’est pas la seule ressource permettant de gagner en autonomie. Les compétences jouent également un rôle important.
Savoir cuisiner, jardiner, bricoler, réparer un appareil, entretenir son matériel ou réaliser certains travaux permet de limiter le recours systématique à des prestations payantes.
Cela ne signifie pas qu’il faut tout faire soi-même. Certaines interventions nécessitent des compétences professionnelles, notamment lorsqu’elles concernent la sécurité, l’électricité, certains travaux techniques ou des équipements complexes.
Mais apprendre progressivement permet de distinguer ce que l’on peut raisonnablement réaliser soi-même de ce qui doit être confié à un professionnel.
📚 Une compétence acquise une fois peut être utilisée pendant des années.
💳 Attention à la dépendance au crédit
Le crédit peut permettre de financer certains projets importants, mais une accumulation de mensualités réduit mécaniquement la marge de manœuvre disponible chaque mois.
Plus les charges fixes sont importantes, moins il reste de possibilités pour faire face aux imprévus ou constituer une épargne.
Cela ne signifie pas que tout crédit est mauvais. Il faut surtout comprendre son coût total, la durée de remboursement et son impact sur le budget.
Avant de s’engager, il est utile de regarder au-delà de la mensualité annoncée. Une petite mensualité étalée sur une longue période peut représenter un coût total conséquent.
La maîtrise de l’endettement constitue donc un élément important lorsqu’on cherche à renforcer sa liberté financière.
🛒 Consommer moins, mais consommer mieux
L’autonomie financière passe également par une consommation plus réfléchie.
Avant un achat, quelques questions simples peuvent éviter certaines dépenses inutiles : en ai-je réellement besoin ? Est-ce que je possède déjà quelque chose qui peut remplir la même fonction ? Est-ce réparable ? Est-ce que cet achat va réellement améliorer mon quotidien ?
Acheter moins souvent mais privilégier des produits adaptés à l’usage prévu peut parfois être plus intéressant que d’accumuler du matériel bon marché qui devra rapidement être remplacé.
Cette logique fonctionne aussi pour les outils, les équipements de jardin, les vêtements ou le matériel de plein air.
♻️ Faire durer ce que l’on possède constitue déjà une forme d’autonomie.
🏦 Constituer une épargne de sécurité
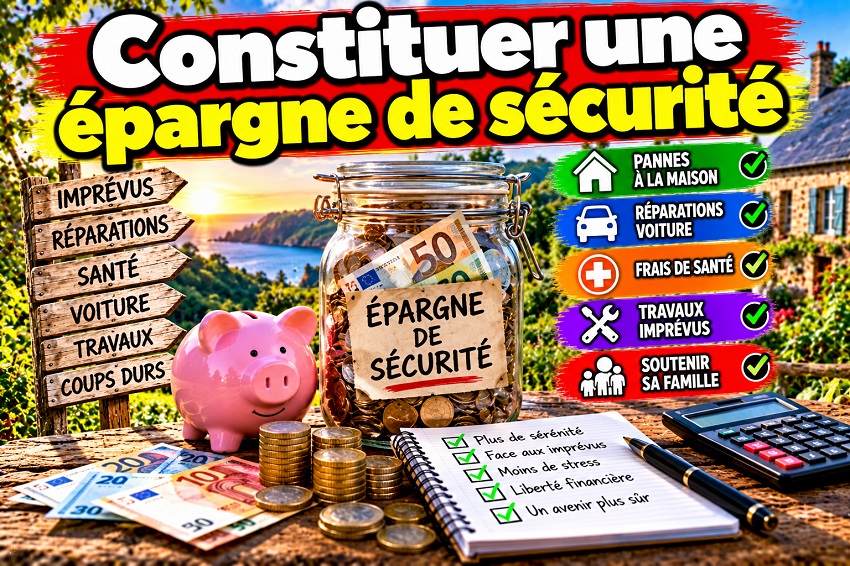
Constituer une épargne de sécurité. L’épargne de précaution constitue une autre composante importante de l’autonomie financière.
Une panne de voiture, une réparation urgente, un appareil électroménager à remplacer ou une dépense imprévue peuvent rapidement déséquilibrer un budget qui fonctionne déjà au centime près.
Disposer d’une réserve accessible permet d’absorber ce type d’événement sans devoir immédiatement recourir à un crédit.
Le montant nécessaire dépend évidemment des revenus, des charges et de la situation de chaque foyer. Il est généralement plus réaliste de commencer progressivement plutôt que de vouloir constituer immédiatement une somme importante.
Même une petite épargne régulière peut créer progressivement une réserve.
💰 Le plus important est souvent la régularité plutôt que le montant de départ.
⚖️ Autonomie financière : un objectif réaliste ?
Oui, mais à condition de ne pas lui donner une définition irréaliste.
Devenir totalement indépendant financièrement, ne plus avoir besoin d’un emploi et vivre uniquement de ses revenus du patrimoine représente une situation difficile à atteindre et qui nécessite généralement des ressources importantes.
En revanche, devenir plus autonome financièrement est un objectif beaucoup plus concret.
Réduire certaines dépenses, éviter les achats inutiles, apprendre de nouvelles compétences, produire une partie de son alimentation, constituer une épargne de sécurité et mieux maîtriser ses dettes sont des étapes accessibles à de nombreux foyers, avec des résultats variables selon leur situation.
L’autonomie financière doit donc être considérée comme un chemin plutôt qu’une destination définitive.
🧭 Commencer progressivement
Il n’est pas nécessaire de bouleverser toute sa vie pour commencer.
Une première étape peut consister à noter toutes les dépenses pendant un mois. Ensuite, il est possible d’identifier quelques postes sur lesquels agir. Puis vient la constitution progressive d’une épargne de précaution.
Parallèlement, apprendre une nouvelle compétence ou produire soi-même quelques aliments peut renforcer cette démarche.
L’important est de choisir des objectifs réalistes et mesurables. Vouloir tout changer en quelques semaines risque surtout de provoquer de la frustration.
📌 Une petite amélioration répétée chaque mois peut finir par produire une différence importante sur plusieurs années.
💶 Alors, mythe ou réalité ?
L’autonomie financière n’est ni un rêve magique ni une promesse de richesse rapide. Elle correspond surtout à une capacité à mieux maîtriser son argent, ses dépenses, ses ressources et ses choix.
Elle peut commencer avec des gestes très simples : connaître son budget, réduire une dépense inutile, apprendre à réparer, cultiver quelques légumes, cuisiner davantage, constituer une épargne ou réfléchir avant chaque achat important.
Le niveau d’autonomie atteint dépendra toujours des revenus, des charges, du patrimoine, des compétences et des objectifs de chacun. Mais une chose reste accessible : augmenter progressivement sa marge de manœuvre.
👉 L’autonomie financière ne consiste pas forcément à avoir beaucoup d’argent, mais à avoir suffisamment de contrôle sur ses ressources pour subir moins les imprévus et choisir davantage son mode de vie. 💶🏡🌱🔧
👉 Argent liquide : liberté, confidentialité et autonomie au quotidien 💶


❓ Question pour toi : Quelles actions avez-vous déjà mises en place pour améliorer votre autonomie financière au quotidien ? 💶🏡🔧🌱